Dicas de compra
Comprar imóvel à vista ou alugar em Goiânia?
Entenda as vantagens de comprar um imóvel à vista diante das altas taxas de juros de 2026 e analise se a flexibilidade do aluguel faz sentido para o seu momento de vida em Goiânia.
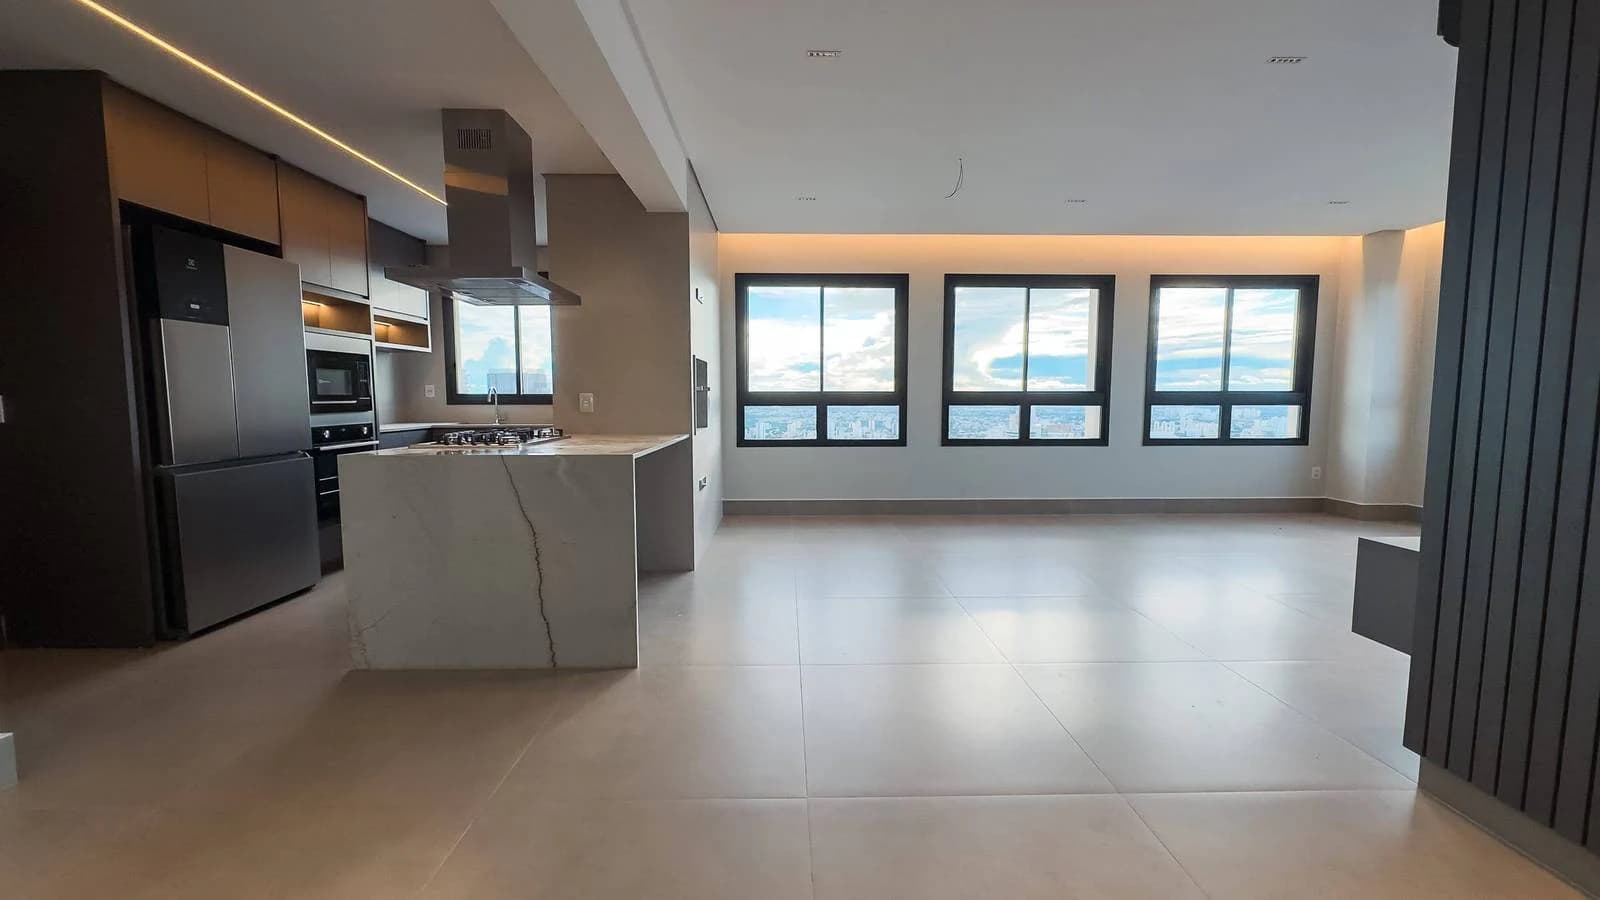
A decisão entre adquirir um imóvel e optar pela locação exige avaliar o equilíbrio entre liquidez financeira, flexibilidade e segurança patrimonial. Em 2026, com o encarecimento do crédito imobiliário no país, essa escolha ganhou novos contornos na capital goiana. Para quem dispõe de capital, a compra à vista desponta como uma via de proteção e rentabilidade, enquanto o aluguel mantém sua força entre aqueles que priorizam a mobilidade.
O impacto do cenário econômico no financiamento
As condições econômicas de 2026 afetaram diretamente o custo da moradia. Com a taxa Selic atingindo a marca de 14,25% ao ano ainda no primeiro semestre, o financiamento imobiliário tornou-se consideravelmente mais oneroso. A exigência de renda mensal para aprovação de crédito em regiões valorizadas, como os setores Bueno, Marista e Jardim Goiás, saltou para a faixa de R$ 39 mil a mais de R$ 60 mil, distanciando muitos compradores da aquisição financiada tradicional.
As vantagens da compra à vista
Diante do alto custo do crédito, a compra à vista ou a aquisição de um imóvel já quitado é a estratégia ideal para quem possui o montante disponível. Sem a incidência de juros a longo prazo, o comprador escapa das taxas que encarecem a operação e ganha um alto poder de negociação para garantir descontos substanciais na transação.
Além da economia direta, bairros com alta demanda em Goiânia mantêm a vacância baixa e os preços aquecidos. Nesse contexto, a compra à vista atua como uma robusta segurança patrimonial, protegendo o dinheiro da inflação e permitindo que o proprietário participe da constante evolução imobiliária da cidade.


Veja os fatores essenciais para decidir entre comprar ou alugar
Cuidados fundamentais na compra sem financiamento
Apesar das claras vantagens financeiras, a aquisição à vista exige precauções. O primeiro passo é garantir que a transação não descapitalize a sua reserva de emergência. A segurança de possuir um imóvel quitado não deve comprometer a sua tranquilidade financeira para lidar com os imprevistos do dia a dia.
Outro ponto crítico é a segurança jurídica do negócio. Em um financiamento, as instituições bancárias realizam uma auditoria rigorosa da documentação. Na compra à vista, essa etapa não ocorre de forma automática. Por isso, a contratação de uma assessoria jurídica especializada é indispensável para analisar minuciosamente a documentação do imóvel e do vendedor, mitigando qualquer risco para o seu patrimônio.
Quando o aluguel é a decisão mais inteligente?
Mesmo com um mercado de vendas aquecido e as vantagens do pagamento à vista, o aluguel continua sendo a recomendação primária para quem não abre mão da liquidez total. A locação oferece extrema flexibilidade, permitindo adaptações rápidas de endereço ou de padrão de imóvel de acordo com a necessidade do momento.
Essa é a escolha mais adequada para pessoas que atravessam períodos de transição pessoal ou mudanças profissionais, ou ainda para aqueles que não têm certeza sobre a sua permanência definitiva na capital a longo prazo.
Entenda o cenário e os preços médios do aluguel em Goiânia
Como tomar a melhor decisão?
O melhor caminho depende do seu momento financeiro e de vida. Se você possui capital, preservando sua reserva de segurança, a compra à vista em 2026 é uma excelente ferramenta para garantir descontos, fugir dos juros altos e proteger seu patrimônio. Por outro lado, se o momento exige flexibilidade ou se a compra esgotaria seus fundos essenciais, o aluguel garante a estabilidade e a mobilidade necessárias sem imobilizar seus recursos.
Leia também