Investir em imóveis
Rental yield em Goiânia: o que significa o retorno bruto de 6,02% ao ano
O FipeZAP estimou rental yield bruto de 6,02% ao ano em Goiânia em julho de 2026. Veja a fórmula, os limites da média e uma simulação com custos e vacância.
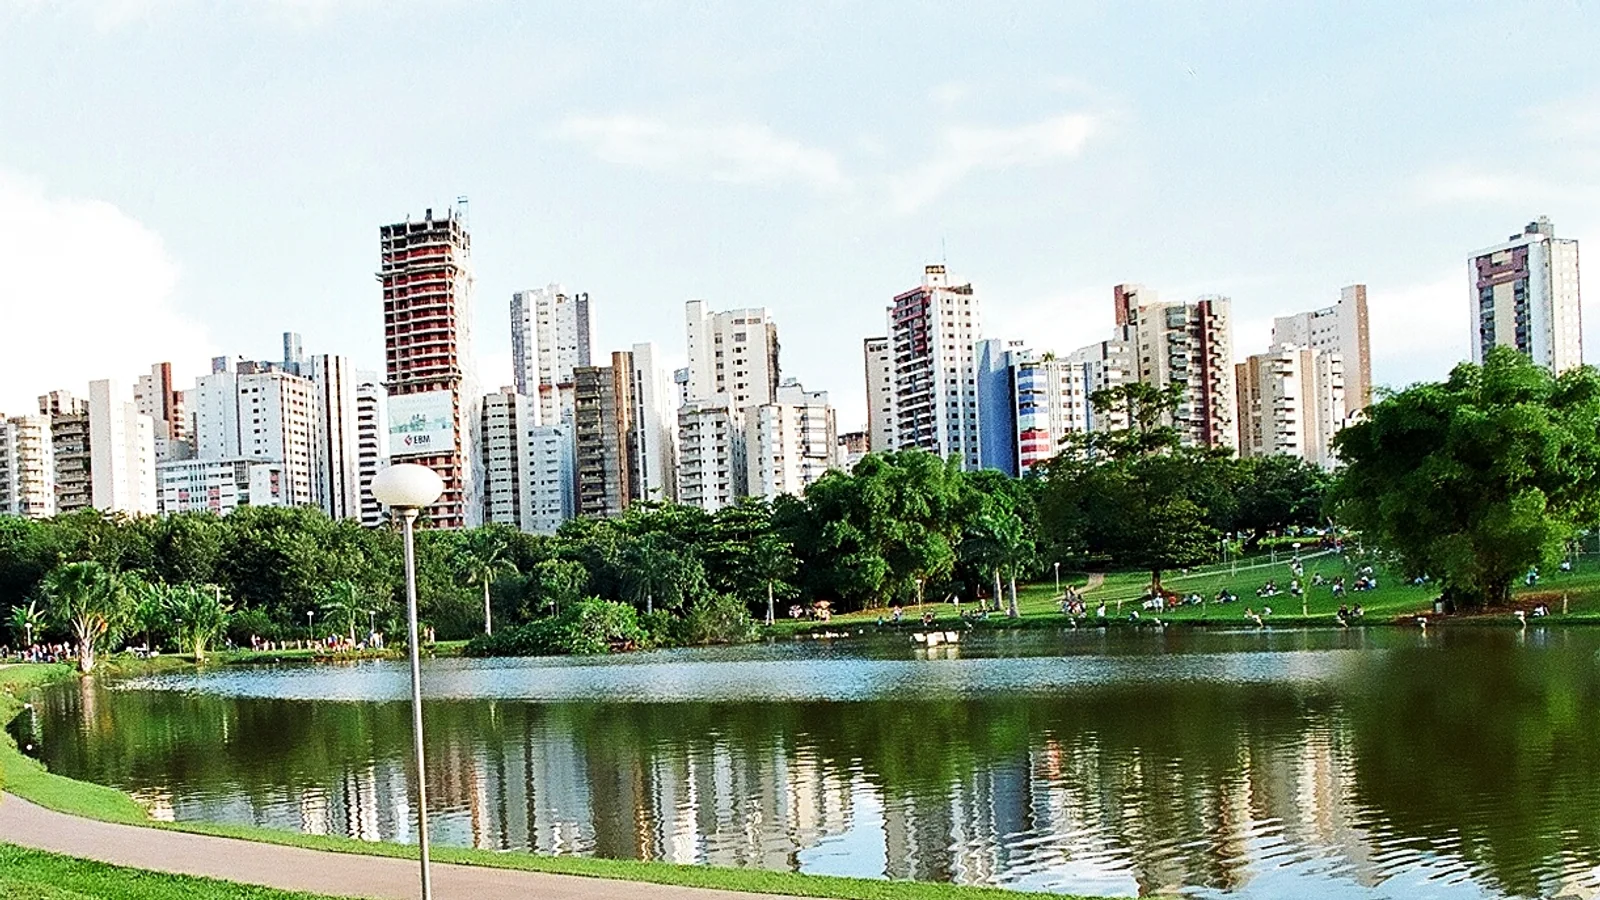
O Índice FipeZAP estimou em 6,02% ao ano o rental yield residencial de Goiânia em julho de 2026. O número também aparece como 0,50% ao mês no resumo municipal. Ele indica uma relação bruta entre preços anunciados de aluguel e venda, não a rentabilidade líquida que todo proprietário receberá.
Para transformar a média em decisão, é preciso entender a fórmula, usar dados do mesmo tipo de imóvel e descontar custos. Vacância, condomínio, IPTU, administração, manutenção, seguro, tributação, documentação e financiamento podem mudar de forma importante o resultado.
O que é rental yield
Rental yield é uma medida da renda de aluguel em relação ao valor do imóvel. Em uma conta simplificada:
yield bruto anual = aluguel mensal × 12 ÷ preço do imóvel × 100
Se um apartamento custa R$ 600 mil e gera aluguel de R$ 3 mil por mês durante 12 meses, a receita bruta potencial é de R$ 36 mil. Dividida pelo preço, resulta em 6% ao ano.
Essa conta não considera meses vazios nem despesas. Também não incorpora valorização futura. Ela serve para comparar a relação entre renda e capital, desde que os imóveis analisados tenham risco, localização e características semelhantes.
Como ler os 6,02% de Goiânia
No mesmo informe de julho, o preço médio anunciado de locação em Goiânia foi de R$ 43,21/m² por mês. O preço médio anunciado de venda, no relatório correspondente, foi de R$ 8.418/m². O rental yield municipal foi estimado pela Fipe em 0,50% ao mês e 6,02% ao ano.
Não é recomendável dividir diretamente as duas médias gerais e esperar reproduzir exatamente os 6,02%. A metodologia calcula a rentabilidade com células comparáveis e ponderações próprias. A amostra de venda tinha 29.837 anúncios; a de locação, 5.669. Imóveis e pesos não são necessariamente os mesmos em cada média publicada.
O resultado de Goiânia ficou um pouco abaixo da média de 6,14% ao ano das 36 cidades. Entre as capitais, Recife aparecia com 8,47%; Cuiabá, 8,31%; e Vitória, 4,16%. Esse ranking não determina onde investir: preço, vacância, tributação, liquidez e trabalho de gestão variam entre cidades.
Bruto não é líquido
O yield de 6,02% supõe uma relação antes das despesas do proprietário. Para estimar o líquido, comece pela receita realmente provável e desconte tudo o que não será repassado ao inquilino.
Entre os itens mais comuns estão:
- vacância entre contratos;
- taxa de administração e intermediação;
- condomínio e IPTU durante períodos vazios;
- seguro e garantias pagos pelo proprietário;
- reparos, pintura e substituição de equipamentos;
- tributação sobre a renda, conforme o caso;
- inadimplência e custos de cobrança;
- despesas de compra e futura venda;
- juros e encargos, se houver financiamento.
Além disso, parte do retorno pode exigir tempo do proprietário. Anúncio, vistoria, contratação, manutenção e relacionamento com condomínio são trabalho e risco operacional.
Uma simulação líquida — apenas ilustrativa
Considere um apartamento comprado por R$ 600 mil e aluguel pedido de R$ 3 mil. Suponha 11 meses ocupados no ano, administração equivalente a 8% dos aluguéis recebidos, R$ 2 mil de manutenção e R$ 1.500 de condomínio, IPTU e seguro não recuperados durante a vacância.
| Etapa | Valor anual |
|---|---|
| Receita potencial: R$ 3.000 × 12 | R$ 36.000 |
| Menos um mês vazio | -R$ 3.000 |
| Receita efetivamente recebida | R$ 33.000 |
| Administração de 8% | -R$ 2.640 |
| Manutenção | -R$ 2.000 |
| Despesas não recuperadas | -R$ 1.500 |
| Resultado antes de tributos | R$ 26.860 |
O yield antes de tributos seria aproximadamente 4,48% ao ano sobre os R$ 600 mil, e não 6%. Se a unidade exigir mobília, reforma ou documentação, o capital investido será maior e a taxa diminuirá. Se houver menos vacância e despesas, poderá aumentar.
A simulação não é previsão nem recomendação. Cada custo precisa ser substituído por orçamento, contrato e histórico do imóvel analisado.
O preço de compra é decisivo
Dois apartamentos com o mesmo aluguel podem oferecer yields muito diferentes. Se ambos geram R$ 3 mil por mês, mas um custa R$ 550 mil e outro R$ 700 mil, as taxas brutas anuais são aproximadamente 6,55% e 5,14%, respectivamente.
O desconto obtido na compra pode ter efeito duradouro sobre o retorno. Porém, preço baixo pode refletir reforma necessária, documentação pendente, condomínio elevado, ruído ou menor liquidez. O yield só melhora de verdade quando o risco e os custos permanecem controlados.
Use como denominador o capital total necessário:
preço pago + documentação + reforma + mobília + custos para colocar o imóvel em operação.
Se houver financiamento, apresente duas contas: desempenho do imóvel sem dívida e fluxo de caixa do investidor com a dívida. Misturar as duas esconde o custo dos juros e a parte da prestação que amortiza principal.
Yield não inclui valorização
Em 12 meses até julho de 2026, o índice de venda de Goiânia avançou 7,01%. Isso não deve ser somado aos 6,02% para prometer retorno de 13,03%. A primeira taxa descreve a variação passada de preços anunciados; a segunda é uma relação bruta anualizada entre aluguel e valor de venda.
Uma unidade pode valorizar mais, menos ou perder preço. Na venda, também existem corretagem, documentação, impostos aplicáveis, desconto e tempo de mercado. Ganho de capital só é realizado quando ocorre a transação.
Para analisar cenários, mantenha as linhas separadas:
- renda líquida de aluguel;
- amortização de dívida, quando houver;
- valor estimado de saída;
- custos para comprar, manter e vender.
Depois calcule o resultado em cenários conservador, base e otimista — sem transformar o otimista em promessa.
A média da cidade não escolhe o imóvel
O yield municipal combina diferentes regiões e tipologias. Compactos podem cobrar aluguel por metro quadrado maior, mas exigir mobília e ter maior rotatividade. Apartamentos familiares podem apresentar taxa bruta menor, contratos mais longos e despesas condominiais diferentes. Alto padrão pode preservar demanda em um nicho e, ao mesmo tempo, exigir capital maior.
Para calcular uma unidade, compare anúncios de locação e venda realmente equivalentes:
- mesma região e padrão;
- área e número de dormitórios próximos;
- idade e conservação semelhantes;
- mesma condição de mobília;
- número de vagas comparável;
- condomínio e lazer equivalentes;
- datas próximas.
Não use o maior aluguel anunciado. Procure entender o valor que reduz vacância e se sustenta depois da vistoria. Registre há quanto tempo os concorrentes estão no mercado e se houve redução de preço.
Como estimar vacância e manutenção
Sem uma série pública específica do condomínio, trabalhe com cenários. Simule zero, um e dois meses vazios por ano. Acrescente uma reserva periódica para pintura, equipamentos e pequenos reparos. Em imóvel mobiliado, considere depreciação e reposição.
Condomínio alto pode limitar o aluguel aceito pelo morador, mesmo quando é pago por ele. O inquilino enxerga o custo total. Um apartamento de R$ 2.800 com condomínio de R$ 1.200 compete com uma unidade de R$ 3.300 cujo condomínio é R$ 500.
Conheça também as obras previstas no edifício. Chamadas extraordinárias, modernização e manutenção estrutural podem alterar o fluxo de caixa do proprietário.
Comparar com aplicações financeiras exige equivalência
O informe da Fipe observa que o yield composto das 36 cidades monitoradas estava abaixo da rentabilidade projetada de aplicações financeiras de referência. A comparação direta precisa de cautela. Um imóvel tem baixa liquidez, despesas, risco de vacância e possível valorização; uma aplicação tem regras próprias de risco, prazo, marcação, tributação e liquidez.
Compare retornos líquidos, no mesmo horizonte e com riscos explícitos. Inclua o tempo para vender o imóvel e o custo operacional. Não trate o imóvel como título sem oscilação nem a renda mensal como garantida.
Checklist antes de comprar para alugar
- Qual é o aluguel conservador de unidades equivalentes?
- Condomínio e IPTU são competitivos no custo total?
- Quanto tempo imóveis semelhantes ficam vazios?
- Qual reforma e mobília serão necessárias?
- Quem é o público provável e quantas unidades concorrem com esta?
- Qual é o yield líquido com um e dois meses de vacância?
- O fluxo ainda funciona sem valorização?
- Quanto custa vender e quanto tempo a saída pode levar?
- Há documentação, restrição ou obra condominial pendente?
- O capital investido preserva reserva suficiente?
Os 6,02% ao ano são uma referência útil para enxergar o mercado de Goiânia em julho de 2026. A taxa não é cupom, garantia nem renda líquida. O investimento começa a ser avaliado de verdade quando a média é substituída pelo preço negociado, pelo aluguel provável e pelos custos completos daquela unidade.
Veja também
- O que torna um imóvel mais fácil de vender ou alugar
- Compactos de alto padrão em Goiânia: como avaliar
- Apartamento na planta vale a pena para investir?
- Mercado imobiliário de Goiânia em 2026
- Imóveis à venda em Goiânia
Fontes e data de consulta
Fontes consultadas em 31 de agosto de 2026:
Leia também