Investir em imóveis
Apartamento na planta vale a pena para investir?
Avalie preço, correção, obra, demanda, custos e estratégias de saída antes de investir em um apartamento na planta.
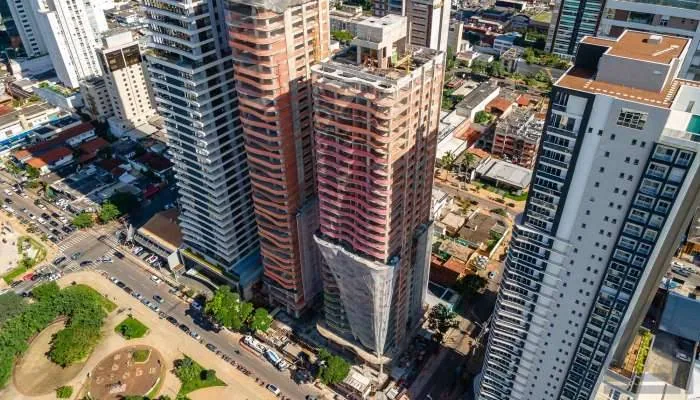
Comprar um apartamento na planta pode fazer sentido para o investidor que aceita um horizonte de alguns anos, entende o fluxo de pagamentos e escolhe um produto com demanda plausível na entrega. Também pode gerar perda ou imobilizar capital quando a decisão depende apenas de frases como “vai valorizar até as chaves”.
A resposta correta à pergunta do título é: depende do preço de entrada, do contrato, da execução da obra, do custo do dinheiro e da estratégia de saída. O investimento precisa funcionar em mais de um cenário, não apenas no mais otimista.
O que o investidor está comprando
Antes da conclusão, o comprador adquire direitos e obrigações sobre uma unidade futura, dentro de uma incorporação registrada. A Lei nº 4.591/1964 disciplina o registro da incorporação e os documentos que sustentam a oferta. O contrato deve detalhar unidade, preço, pagamento, correção, prazo, consequências de inadimplência e demais condições.
Isso é diferente de comprar um imóvel pronto: não existe renda de aluguel imediata, a unidade ainda será construída e parte do resultado depende da incorporadora, do cronograma e do mercado futuro.
Quatro fontes possíveis de resultado
O retorno pode vir de combinações diferentes:
- Diferença de preço entre compra e venda futura. Só existe ganho depois de descontar correções, despesas, tributos e custos de saída.
- Renda de aluguel após a entrega. Depende da demanda, do valor efetivamente contratado, da vacância e das despesas.
- Uso próprio evitado ou híbrido. O comprador pode ocupar o imóvel e transformar o investimento em economia de aluguel, mas essa é outra lógica de retorno.
- Aquisição abaixo de comparáveis. Uma condição comercial real pode criar margem, desde que a comparação seja feita com produtos equivalentes e não com tabela futura projetada.
Nenhuma dessas fontes é garantida. A expectativa deve ser convertida em números verificáveis.
1. Calcule o custo total até as chaves
Some tudo o que sairá do caixa:
- sinal e parcelas mensais;
- intermediárias ou reforços;
- correção monetária prevista no contrato;
- encargos de financiamento durante a obra, quando houver;
- parcela de chaves e saldo financiado;
- tributos, registro e avaliação;
- personalização, acabamento, mobiliário e preparação para locação;
- condomínio e IPTU até ocupar ou alugar;
- corretagem e tributos em eventual venda.
O INCC, calculado pelo FGV IBRE, acompanha a evolução de custos de materiais, equipamentos, serviços e mão de obra da construção. Ele possui versões e períodos de coleta distintos. Muitos contratos usam algum índice de custo durante a obra, mas o índice aplicável, a periodicidade e a data de transição devem ser lidos no contrato — não presumidos.
Um preço de tabela de R$ 600 mil não significa custo final de R$ 600 mil se o fluxo é atualizado e há despesas externas.
2. Compare o preço com imóveis equivalentes
Evite comparar um lançamento com a média ampla do bairro. Ajuste por:
- metragem privativa e configuração;
- vagas e depósito;
- andar, orientação, vista e ruído;
- padrão construtivo e acabamento;
- tamanho e custo esperado do condomínio;
- data de entrega;
- reputação e histórico da incorporadora;
- microlocalização e oferta concorrente.
Use preços anunciados como ponto de partida e reconheça sua limitação. O Índice FipeZAP é calculado com amostras de anúncios de apartamentos prontos; ele não comprova o preço que uma unidade futura alcançará.
3. Defina a estratégia de saída antes de comprar
Há três caminhos principais:
- vender os direitos antes da entrega, se o contrato permitir e houver interessado;
- vender a unidade pronta, depois de concluir pagamentos e regularização;
- manter e alugar, buscando renda recorrente.
Cada caminho tem custos, tributação, prazo e público diferentes. A cessão pode depender de anuência, análise do novo comprador e taxa contratual. A venda após as chaves exige considerar documentação, quitação ou transferência do financiamento e despesas de comercialização. A locação requer capital para preparar a unidade e suportar vacância.
Se o plano só funciona com revenda rápida antes das chaves, o risco de liquidez é elevado.
4. Avalie incorporadora e estrutura jurídica
Confirme o registro do memorial de incorporação e analise os documentos do empreendimento. Investigue:
- obras entregues e atrasos documentados;
- qualidade percebida depois da ocupação;
- comunicação e assistência técnica;
- patrimônio de afetação, quando adotado;
- estágio de aprovações e licenças;
- agente financeiro e estrutura de produção;
- clareza do cronograma e das especificações.
O patrimônio de afetação separa o conjunto de bens e obrigações do empreendimento do patrimônio geral do incorporador nos termos legais. É uma proteção relevante quando efetivamente constituída, mas não transforma o investimento em livre de risco.
5. Entenda o distrato antes de imaginar a saída
A Lei nº 13.786/2018 disciplina consequências do desfazimento do contrato e alterou requisitos do quadro-resumo. Retenções, prazos e devoluções dependem do regime e das cláusulas aplicáveis. Desistir não equivale a recuperar imediatamente tudo o que foi pago.
Leia antes da assinatura:
- percentuais e bases de retenção;
- prazo e forma de restituição;
- tratamento da corretagem;
- diferenças quando há patrimônio de afetação;
- multa por atraso do comprador;
- condições para cessão a terceiro.
Se sua reserva não suporta continuar o fluxo, comprar contando com um distrato “sem custo” é um erro de premissa.
6. Não transforme dado nacional em promessa local
Os Indicadores ABRAINC/Fipe registraram crescimento de 11,4% nas vendas de imóveis novos entre janeiro e abril de 2026 frente ao mesmo período de 2025. A base era formada por dados de 20 incorporadoras associadas e abrangia o mercado primário nacional. O número ajuda a entender o setor, mas não demonstra demanda para uma tipologia em uma rua de Goiânia.
Para a unidade escolhida, pesquise:
- estoque e lançamentos previstos na mesma região;
- número de unidades semelhantes no próprio condomínio;
- aluguel pedido e tempo de anúncio de comparáveis;
- perfil de renda e rotina do público provável;
- projetos urbanos confirmados em fontes oficiais;
- diferença de preço entre lançamento, pronto novo e usado reformado.
Um modelo simples de cenários
Considere uma compra cujo desembolso total projetado até deixar a unidade pronta para venda ou aluguel seja R$ 650 mil. O valor é hipotético.
| Cenário | Valor de saída bruto | Margem bruta sobre R$ 650 mil | Resultado líquido |
|---|---|---|---|
| Conservador | R$ 620 mil | -R$ 30 mil | negativo antes mesmo dos custos de saída |
| Base | R$ 700 mil | +R$ 50 mil | indeterminado até descontar custos e tributos |
| Otimista | R$ 780 mil | +R$ 130 mil | indeterminado até descontar custos e tributos |
Custos e tributação dependem do caso e precisam ser calculados por profissional; por isso o resultado líquido dos cenários positivos permanece indeterminado.
Depois, compare o resultado líquido com o que o capital poderia render em alternativas compatíveis com seu risco e prazo. Inclua o tempo: R$ 50 mil depois de quatro anos não equivalem a R$ 50 mil hoje.
Para locação, monte outra conta:
renda líquida anual = aluguéis recebidos − vacância − administração − manutenção − despesas do proprietário − tributos
Divida essa renda pelo capital total investido, não apenas pelo sinal.
Quando pode fazer sentido
- o preço de entrada é defensável contra comparáveis;
- o comprador suporta todo o fluxo sem vender outro ativo às pressas;
- existe reserva separada;
- o empreendimento tem documentação e incorporadora avaliadas;
- a tipologia atende demanda identificável;
- a estratégia funciona mesmo com prazo maior e preço de saída conservador;
- correção e custos foram incluídos;
- o horizonte de investimento combina com a baixa liquidez do imóvel.
Quando o risco aumenta
- a compra depende de valorização prometida;
- a entrada consome a reserva;
- intermediárias são ignoradas;
- o investidor não sabe qual índice corrige o contrato;
- há muitos lançamentos semelhantes para a mesma data;
- a renda futura de aluguel é estimada sem comparáveis;
- o plano exige cessão rápida;
- a documentação não foi analisada;
- o retorno é calculado sobre o sinal, escondendo o capital total comprometido.
Checklist antes de decidir
- Qual é o custo total projetado até a unidade estar pronta?
- Quais valores e índices podem mudar?
- O preço está competitivo contra imóveis realmente equivalentes?
- Quem será o comprador ou inquilino na entrega?
- Quantos concorrentes chegarão ao mercado no mesmo período?
- O que o contrato diz sobre prazo, tolerância, cessão e distrato?
- A incorporadora e o registro foram verificados?
- Tenho reserva para atrasos, vacância e acabamento?
- O cenário conservador ainda é suportável?
- O retorno líquido compensa prazo, trabalho e risco?
Apartamento na planta não é atalho automático para valorização. Pode ser um bom investimento quando o preço oferece margem, o fluxo cabe com folga e o produto resolve uma demanda concreta. A decisão madura começa onde termina a promessa: no contrato, nas comparações e nos cenários.
Veja também
- Veja lançamentos imobiliários em Goiânia
- Como avaliar uma construtora
- O que torna um imóvel mais fácil de vender ou alugar
Referências
Leia também